盲盒订阅会计处理,收入确认时点成棘手难题
盲盒订阅把随机商品与按期付费捆在一起,消费者每月付钱,企业按期寄出未知款式的玩偶或周边。收款在前、交付在后,收入究竟在收款、发货、签收还是拆盒时确认,成为会计处理的棘手难题。它牵动合同负债、退货准备与毛利率,也影响投资者对订阅业务真实增长的判断。
这一模式常见于潮玩、文具、零食与美妆订阅,企业按月或在线麻将按季收取固定费用,再从系列中随机搭配商品寄出。消费者购买前不知道具体款式,收货后可能重复、可能稀缺,也可能不喜欢。企业提前拿到现金流,却承担选品、仓储、物流与售后成本,账面上先形成负债而非收入。
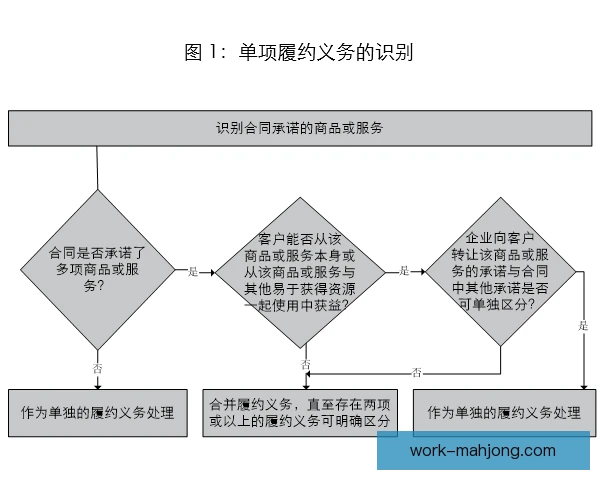
会计上要回答的核心,是企业到底向消费者承诺了什么。若承诺的是每期寄出一件随机商品,每件商品可能构成单独履约义务,控制权转移时确认收入。若承诺的是持续提供惊喜体验、会员资格与抽选机会,则该承诺可能在订阅期内随时间履行,按进度确认收入。
收入确认时点的争议集中在控制权转移。企业收款时显然尚未转移商品,通常先记合同负债。发货后商品在途,控制权是否转移要看运输条款。消费者签收时实物到手,但未拆盒前仍不知道款式。拆盒时随机结果揭晓,价值感变化,却未必等于会计上的控制权转移。
支持交付时确认的观点认为,盲盒订阅的本质仍是商品销售。消费者取得实物后,可以自用、转赠或转售,主要风险和报酬已经转移。款式随机只是定价与营销安排,隐藏款概率并不改变商品控制权。若企业没有保底兑换或退货义务,签收或交付时确认收入更符合交易实质。
另一种观点强调,盲盒订阅卖的不是确定商品,而是持续惊喜与收集过程。消费者每月付费,期待的不只是玩偶,还有拆盒瞬间和集齐系列的可能。企业持续选品、寄送、维护会员权益,履约义务在订阅期间逐步完成。按订阅期分期确认,更能反映服务节奏与收入成本配比。
现实中,盲盒订阅合同往往混合多项承诺。订阅费可能包含每期商品、会员折扣、抽盒机会、积分兑换和专属活动。企业需识别各单项履约义务,按单独售价分摊交易价格。若某些权益未使用,还要判断是否形成重大权利,收入不能全部归入当期寄出的商品。
保底机制让收入确认更复杂。若企业承诺若干期必出隐藏款,或未抽中可兑换指定商品,交易价格就包含可变对价。企业要估计未来兑换概率,把部分收入递延至兑换发生时。若估计过于乐观,后续集中兑付会冲击利润,若过于保守,又可能低估当期经营成果。
退货权同样影响时点。许多盲盒订阅允许未拆封商品在期限内退货,或对重复款式提供换货。只要存在退货权,企业就不能无条件在发货时确认全部收入,而要按历史经验估计退货率,确认退款负债与应收退货资产。拆封后不支持退货,则交付与拆盒之间的会计判断更加微妙。
税务处理又会带来第二套时间表。增值税往往在收款、开票或发货等节点产生纳税义务,企业所得税则按权责发生制确认。会计上递延的收入,税务上可能已经需要申报,形成税会差异。企业要设置明细科目跟踪合同负债、待转销项税额与递延所得税,避免申报与账务脱节。
实务中,不少盲盒订阅企业选择在发货或签收时点确认收入,把未发货的预收款列入合同负债。这种处理简单,也贴近商品销售。但审计师会追问:订阅合同是否包含持续服务,抽选机会是否单独定价,退货率估计是否可靠。若证据不足,企业可能被要求调整确认时点与分摊方法。
这些判断直接影响财务报表。收入确认越晚,合同负债越高,当期收入与利润越小;确认越早,增长看似更快,但退货与兑换风险会在后期暴露。毛利率也可能因运费、赠品和保底成本分摊而变化。投资者若只看订阅用户数和收款额,容易高估真实收入质量。
监管与审计的关注点正在增加。盲盒概率、隐藏款投放、保底规则、退货政策都需要披露清楚。收入确认政策不能只写一句“在客户取得商品控制权时确认”,还要解释随机发货、订阅权益与兑换安排如何影响履约义务。对于上市公司,这些细节会影响关键审计事项与内部控制评价。
往后的走向,可能是准则解释与行业指引逐步细化。监管部门会要求企业把订阅合同拆得更清楚,把商品交付、会员服务、抽选机会和保底兑换分别计量。企业也会借助数据系统追踪拆盒、兑换与退货,用更可靠的历史经验估计负债。收入确认时点不再是一刀切,而是回到合同承诺与控制权事实。
对盲盒订阅企业而言,收入确认时点不只是会计核算选择,更会反向影响产品设计与合同条款。若企业希望按订阅期确认,就要让持续服务真实可辨;若坚持商品销售模式,就要接受交付时点确认与退货估计。把随机性说清、把履约义务拆清、把数据留痕,才是化解棘手难题的长期办法。